Vent’anni al fianco dei risparmiatori, dal crac Parmalat a FWU Scegli lo Studio Franchi per recuperare i tuoi investimenti
𝐂𝐑𝐀𝐂𝐊 𝐅𝐖𝐔: 𝐏𝐀𝐑𝐓𝐎𝐍𝐎 𝐋𝐄 𝐏𝐑𝐈𝐌𝐄 𝐆𝐑𝐀𝐍𝐃𝐈 𝐂𝐀𝐔𝐒𝐄 𝐂𝐎𝐍𝐓𝐑𝐎 𝐆𝐋𝐈 𝐈𝐍𝐓𝐄𝐑𝐌𝐄𝐃𝐈𝐀𝐑𝐈
Azioni legali a Bergamo e Verona per oltre 800.000 euro: strategia alternativa alla procedura fallimentare apre le speranze per i 100.000 risparmiatori italiani coinvolti nel dissesto della compagnia lussemburghese
A un anno dal crack della compagnia assicurativa lussemburghese FWU Life Insurance, che ha coinvolto oltre 100.000 risparmiatori italiani per circa 360 milioni di euro, partono le prime grandi cause contro gli intermediari che hanno venduto le polizze.
Due i ricorsi depositati: il primo presso il Tribunale di Bergamo per conto di 5 risparmiatori bergamaschi con investimenti per oltre 643.000 euro; il secondo presso il Tribunale di Verona per conto di 10 risparmiatori provenienti da 8 diverse province italiane con investimenti per oltre 186.000 euro.
A promuovere entrambe le cause è lo Studio legale Franchi di Parma, dal crac Parmalat tra i punti di riferimento nazionali nella tutela dei diritti dei risparmiatori. A maggio è stata avviata anche una prima causa pilota davanti al Giudice di Pace di Conegliano, con una strategia alternativa rispetto all’insinuazione nel fallimento della compagnia lussemburghese.
L’impostazione legale punta a richiedere il risarcimento integrale agli intermediari che hanno collocato i prodotti FWU, invece di affidarsi esclusivamente alla procedura concorsuale della compagnia fallita e ormai insolvente, che presenta incertezze su tempi e percentuali di recupero.
Spiega l’avvocato Giovanni Franchi:
“Il liquidatore lussemburghese ha completato l’invio dei moduli per l’insinuazione al passivo, ma non esistono indicazioni precise né sulle tempistiche di rimborso né sulle percentuali effettive di recupero. Quando i prodotti FWU sono stati collocati tramite intermediari finanziari, consigliamo di agire anche nei loro confronti, contestando le irregolarità.
Si tratta di un’azione che non pregiudica in alcun modo i diritti dei risparmiatori nella procedura concorsuale lussemburghese: sono due binari distinti e tra loro compatibili.”
Nel caso della causa avviata presso il Tribunale di Bergamo, l’azione è stata promossa nei confronti di A1 Life, oggi ASSTOP S.r.l. in liquidazione, intermediaria con sede a Bergamo che tra il 2009 e il 2012 aveva venduto i prodotti FWU a 5 risparmiatori bergamaschi per un valore complessivo di oltre 643.000 euro.
A Verona il ricorso è stato depositato contro l’intermediaria scaligera OVB Consulenza Patrimoniale s.r.l. per conto di 10 risparmiatori provenienti dalle province di Treviso, Pordenone, Trieste, Venezia, Cremona, Brescia, Bolzano e Roma; il valore complessivo dei prodotti acquistati supera i 186.000 euro.
Entrambi i ricorsi si fondano sulla natura prevalentemente finanziaria delle polizze “unit linked” commercializzate da FWU. Come più volte riconosciuto dalla giurisprudenza, questi prodotti — le cui prestazioni sono collegate al valore di quote di fondi — non possono essere qualificati come vere assicurazioni sulla vita, poiché la prestazione dipende dall’andamento di parametri finanziari e non da un evento attinente alla vita umana.
Ne consegue, secondo la tesi dei ricorrenti, l’applicabilità della normativa sull’intermediazione finanziaria, in particolare dell’art. 21 del Testo Unico della Finanza, che impone agli intermediari diligenza, correttezza e trasparenza, nonché della disciplina Consob che richiede informazioni corrette, chiare e non fuorvianti. Secondo i ricorrenti, gli intermediari avrebbero omesso di comunicare la reale situazione finanziaria del gruppo FWU e i rischi connessi ai prodotti.
In attesa della prima udienza in tribunale — nel caso di Bergamo fissata per il prossimo 17 marzo, mentre a Verona deve ancora essere comunicata — prosegue l’iter della causa pilota promossa contro OVB davanti al Giudice di Pace di Conegliano.
“È stata la prima azione avviata in Italia contro un intermediario per il crack FWU — spiega Franchi —. Il tentativo di mediazione ha avuto esito negativo per assenza di concreta volontà conciliativa e ora si attende la prossima udienza fissata per metà giugno.”
Sempre contro OVB lo Studio Franchi ha promosso un’azione davanti al Giudice di Pace di Parma per conto di due piccoli risparmiatori: la prima udienza si terrà il 19 febbraio.
https://www.gazzettadiparma.it/.../crac-fwu--partono-le.../
https://www.ecodibergamo.it/.../fallimento-fwu-anche.../
https://www.messaggeroveneto.it/.../crac-fwu-life-cause...
https://www.venetoeconomia.it/.../crack-fwu-life.../
https://www.altoadigeinnovazione.it/crack-fwu-life.../
https://www.ilpiccolo.it/.../crac-fwu-life-cause...
Se hai sottoscritto una polizza FWU, contattaci: potresti avere diritto a recuperare quanto investito.
https://www.avvocato-franchi.it/investimenti-finanziari...
Chiunque sia interessato ad approfondire l’argomento può contattare lo Studio Legale Avvocato Giovanni Franchi ai seguenti contatti:
0521 235024
giovanni@avvocatofranchi.com
segreteria@avvocatofranchi.it
Per info:
mediarelationsmm@gmail.com
PRIMA CAUSA PER IL CRACK FWU:
SPERANZE PER I RISPARMIATORI ITALIANI
Avviata un'azione legale contro l'intermediario finanziario che ha venduto le polizze, si aprono nuove prospettive per oltre 100.000 investitori coinvolti
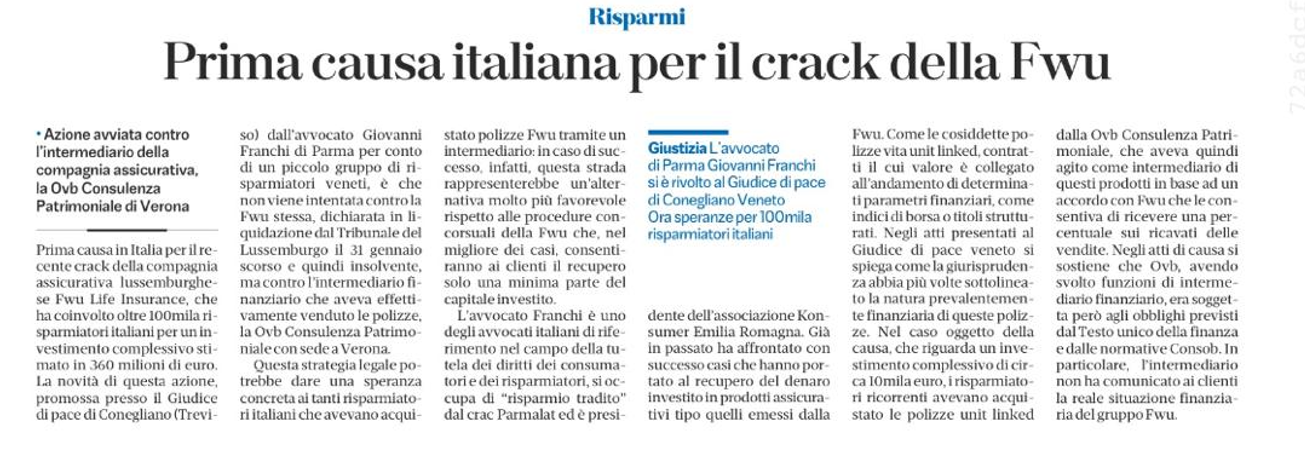
Prima causa in Italia per il recente crack della compagnia assicurativa lussemburghese FWU Life Insurance, che ha coinvolto oltre 100.000 risparmiatori italiani per un investimento complessivi stimato intorno ai 360 milioni di euro. La novità di questa azione, promossa presso il Giudice di Pace di Conegliano (Treviso) dall'avvocato Giovanni Franchi di Parma per conto di un piccolo gruppo di risparmiatori veneti, è che non viene intentata contro la FWU stessa, dichiarata in liquidazione dal Tribunale del Lussemburgo il 31 gennaio 2025 e quindi insolvente, ma contro l'intermediario finanziario che aveva effettivamente venduto le polizze, la OVB Consulenza Patrimoniale s.r.l. con sede a Verona. Questa strategia legale potrebbe dare una speranza concreta ai tanti risparmiatori italiani che avevano acquistato polizze FWU tramite un intermediario: in caso di successo, infatti, questa strada rappresenterebbe un’alternativa molto più favorevole rispetto alle procedure concorsuali della FWU che nel migliore dei casi consentiranno ai clienti il recupero solo una minima parte del capitale investito. L’avvocato Franchi è uno degli avvocati di riferimento in Italia nel campo della tutela dei diritti dei consumatori e dei risparmiatori, si occupa di “risparmio tradito” dal crac Parmalat ed è presidente dell’associazione Konsumer Emilia Romagna. Già in passato il legale ha affrontato con successo casi che hanno portato al recupero del denaro investito in prodotti assicurativi del tipo di quelli emessi dalla FWU. Si tratta delle cosiddette polizze vita unit linked , contratti il cui valore è collegato all'andamento di determinati parametri finanziari, come indici di borsa o titoli strutturati. Negli atti presentati al Giudice di Pace veneto si spiega come la giurisprudenza abbia più volte sottolineato la natura prevalentemente finanziaria di queste polizze, poiché la prestazione non è legata ad un evento attinente alla vita umana, ma al valore dei titoli sottostanti. Nel caso oggetto della causa, che riguarda un investimento complessivo di circa 10.000 euro, i risparmiatori ricorrenti avevano acquistato le polizze unit linked dalla OVB Consulenza Patrimoniale, che aveva quindi agito come intermediario di questi prodotti in base ad un accordo con FWU che le consentiva di ricevere una percentuale sui ricavati delle vendite. Negli atti di causa si sostiene che OVB, avendo svolto di fatto funzioni di intermediario finanziario, era soggetta però agli obblighi previsti dal Testo Unico della Finanza (TUF) e dalle normative Consob. In particolare, l'intermediario avrebbe dovuto comunicare ai clienti la reale situazione finanziaria del gruppo FWU e i rischi insiti nell'acquisto di polizze destinate a diventare in breve tempo prive di valore. Cosa che invece, come sostengono i ricorrenti, non è avvenuta. In particolare, nella richiesta al Giudice di pace, si cita il mancato rispetto da parte della OVB dell’articolo 21 del TUF, che impone agli intermediari finanziari di "comportarsi con diligenza, correttezza e trasparenza, per servire al meglio l'interesse dei clienti e per l'integrità dei mercati", nonché degli articoli 27 e seguenti del regolamento Consob n. 11690/2007, che richiedono informazioni "corrette", "chiare" e "non fuorvianti". I ricorrenti hanno chiesto al Giudice di pace di dichiarare OVB Consulenza Patrimoniale responsabile e di condannarla al risarcimento integrale delle somme investite nelle polizze FWU, oltre a interessi e rivalutazione monetaria. L’udienza è stata fissata per il 15 ottobre.
👇
👇
👇
👇
👇
https://www.quotidiano.net/economia/ultimaora/crack-fwu-life-insurance-azione-b6848c0d
Chiunque sia interessato ad approfondire l’argomento può contattare lo Studio Legale Avvocato Giovanni Franchi ai seguenti contatti:
0521 235024
giovanni@avvocatofranchi.com
segreteria@avvocatofranchi.it
Per info: mediarelationsmm@gmail.com
Nature's Symphony
Il crac Fwu Life si mangia i risparmi di 8 mila vicentini
di Maria Elena Bonacini
Per Adiconsum potrebbero essere fino a 10.000.
Martedì un incontro sulle pratiche per la procedura fallimentare
Acquistare una polizza vita pensando di mettere da parte qualche soldo da godersi in futuro e trovarsi poi beffati, fino a cercare di recuperare almeno una parte di quanto versato. Una storia purtroppo vista tante volte quella che migliaia di vicentini stanno vivendo a causa del crac finanziario della Fwu Life Insurance Lux, società lussemburghese controllata dalla tedesca Fwu AG.
𝗦𝗼𝗻𝗼 𝘁𝗿𝗮 𝗴𝗹𝗶 𝟴 𝗺𝗶𝗹𝗮 𝗲 𝗶 𝟭𝟬 𝗺𝗶𝗹𝗮 𝗶 𝘃𝗶𝗰𝗲𝗻𝘁𝗶𝗻𝗶 𝘃𝗶𝘁𝘁𝗶𝗺𝗲 𝗱𝗲𝗹 𝗰𝗿𝗮𝗰 𝗙𝘄𝘂 𝗟𝗶𝗳𝗲
Una vicenda che in Italia coinvolge circa 120 mila persone, 40 mila delle quali in Veneto. Numeri importanti, perché Fwu Life aveva collocato in Italia una buona metà dei suoi prodotti, circa 400 milioni, con un taglio medio di 4.000 euro. Quello che era sembrato un buon affare, ha invece avuto un epilogo infausto. Nell’agosto 2024 la compagnia ha infatti sospeso i pagamenti per sei mesi e a dicembre il Tribunale distrettuale di Monaco di Baviera ha avviato la procedura di insolvenza nei confronti della società madre, Fwu AG.
L’evento ha preceduto di poco lo scioglimento e la liquidazione della Fwu Life Insurance Lux da parte del Tribunal d’arrondissement de Luxembourg, arrivata il 31 gennaio a seguito della richiesta avanzata dall’Autorità di vigilanza lussemburghese (CAA).
Come liquidatore il tribunale del Lussemburgo ha nominato Yann Baden, già commissario durante la crisi, mentre Anick Woolf vigilerà sulla procedura. Una doccia fredda per chi nell’investimento ha creduto.
𝗟𝗮 𝗽𝗿𝗼𝗰𝗲𝗱𝘂𝗿𝗮 𝗳𝗮𝗹𝗹𝗶𝗺𝗲𝗻𝘁𝗮𝗿𝗲
Cosa fare per cercare di recuperare almeno in parte quanto versato? A Vicenza si è attivata Adiconsum, che ha organizzato un’assemblea che si terrà martedì 8 aprile alle 17.30 nella sede della Cisl in via Carducci 23, nella quale l’avvocato Maurizio Guiducci, esperto della materia, illustrerà le procedure.
Per partecipare alla distribuzione dell’attivo fallimentare, spiega l’associazione in una nota, è comunque fondamentale che i contraenti delle polizze Fwu inviino la dichiarazione di credito al liquidatore, che entro il 31 luglio manderà una dichiarazione di credito precompilata a tutti i contraenti, indicando l'importo del credito ammissibile. I sottoscrittori dovranno firmarla e restituirla non oltre il 31 gennaio 2028, pena l’esclusione dalla procedura di liquidazione. Operazioni nelle quali Adiconsum informa di «essere pronta a fornire assistenza».
𝗟𝗮 𝗰𝗮𝘂𝘀𝗮 𝗰𝗶𝘃𝗶𝗹𝗲
La procedura fallimentare, però, non è l’unico mezzo, come spiega l’avvocato Giovanni Franchi, presidente di Konsumer Italia Emilia Romagna, esperto in materia per essersi occupato, tra gli altri, dei casi Cirio e Parmalat. «La procedura fallimentare va fatta - sottolinea - ma si rischia di recuperare poco e tra moltissimo tempo. Tuttavia a queste polizze, essendo “unit linked”, cioè collegate a investimenti, si applicano le norme del Testo Unico Finanziario. Ciò porta alla responsabilità dell’intermediario che abbia venduto o consigliato la polizza, in caso l’investitore possa provarlo. Io sto già partendo con tre cause civili, che sono l’unica speranza».
👉https://www.ilgiornaledivicenza.it/.../il-crac-fwu-life...
Chiunque sia interessato ad approfondire l’argomento può contattare lo Studio Legale Avvocato Giovanni Franchi ai seguenti contatti:
0521 235024
giovanni@avvocatofranchi.com
segreteria@avvocatofranchi.it
Diretta streaming domani alle 15, l'avvocato Franchi spiega cosa occorre fare per il crac della FWU
Domani (venerdì 21) alle ore 15 l’avvocato consumerista Giovanni Franchi parteciperà ad un evento live dedicato al crac della compagnia assicurativa lussemburghese FWU ed organizzato dall’associazione Nazionale Konsumer Italia. L’evento potrà essere seguito in diretta sulla pagina Facebook della associazione: https://www.facebook.com/KonsumerItalia/
L’incontro sarà l’occasione per dare risposte alle domande chiave che riguardano questo ennesimo dissesto finanziario che in questo caso riguarda oltre 100.000 risparmiatori italiani per un valore di oltre 300 milioni di euro investiti. In particolare, l’avvocato parmigiano noto per le importanti vittorie nel caso Parmalat risponderà su questi punti: cosa occorre fare prima di tutto per essere rimborsati? A chi si possono chiedere i danni? Come recuperare la documentazione necessaria per tutelare i propri diritti?
L’evento sarà presieduto dal Presidente nazionale di Konsumer Italia Fabrizio Premuti.
Fallimento FWU Life Insurance Lux SA, oltre 100.000 gli italiani coinvolti. Per Konsumer E.R. possibilità di recupero del capitale per chi ha sottoscritto le polizze con un intermediario finanziario
L’avvocato
Giovanni Franchi, Presidente della Sezione Emilia Romagna dell’associazione
Konsumer Italia ed uno dei maggiori esperti italiani in materia di
diritto dei risparmiatori, interviene sul nuovo caso di
dissesto finanziario che ha coinvolto la compagnia
FWU Life Insurance Lux SA, con sede in Lussemburgo, per la quale l’autorità di vigilanza lussemburghese il 22 gennaio ha avviato la procedura di liquidazione coatta. Il nuovo crac riguarderebbe almeno 100.000 risparmiatori italiani, per un
danno complessivo di circa 300 milioni di euro. Franchi, che si occupa di “risparmio tradito” dal disastro Parmalat, già in passato ha affrontato con successo diversi casi che hanno portato al recupero del denaro investito in polizze del tipo di quelle emesse dalla FWU. “Le Polizze Vita dalla FWU Life Insurance Lux SA – spiega l’avvocato e Presidente di Konsumer ER – sono in realtà delle cosiddette polizze “unit linked”, vale a dire polizze legate ad un indice di prodotti finanziari. La giurisprudenza è ormai consolidata nell’affermare che in questi casi si tratta di veri e propri contratti d’intermediazione finanziaria, disciplinati dal Testo Unico sulla Finanza, il cui art. 23 richiede la stipulazione per iscritto del Contratto generale d’investimento sotto pena di nullità dell’intera operazione. Come quasi sempre accade – prosegue il legale - per queste polizze il Contratto generale d’investimento non viene stipulato. Ne discende quindi la nullità della stessa assicurazione, con conseguente diritto del cliente ad ottenere la restituzione del capitale versato”. Se la polizza viene sottoscritta direttamente dal cliente con la compagnia, e questa fallisce, come nel caso della FWU, il recupero dell’investimento risulta di fatto impossibile o comunque molto limitato. Ben diverso invece il caso, tutt’altro che infrequente, che si verifica quando la stessa polizza viene proposta e sottoscritta attraverso un terzo, il cosiddetto intermediario, ad esempio un promotore che si è recato a casa dell’investitore per conto di una banca o una finanziaria. “In tal caso - spiega l’avvocato Franchi - il risparmiatore invece di provare a rivalersi senza successo sulla compagnia assicurativa fallita, potrà agire nei confronti della banca o della finanziaria che attraverso intermediario ha proposto la polizza. Nel caso della FWU Life Insurance Lux SA, quindi, è molto importante che i clienti verifichino prima di tutto con chi è stata sottoscritta la polizza, ed agire di conseguenza.”
Un’altra vittoria di Konsumer in favore di un azionista tradito dalla Banca Agricola Popolare di Ragusa
Importante decisione ACF per un investitore: il danno è stato riconosciuto e quantificato. L’ avv. Franchi ha già inviato la lettera a BAPR con l’intimazione di provvedere al pagamento entro e non oltre sette giorni
Ancora una vittoria per Konsumer a favore di un “consumatore tradito” che aveva scelto le azioni delle banche popolari pensando a una forma di risparmio sicura. Nonostante le iniziative messe in campo dal Governo, gli effetti non sono però sempre state soddisfacenti, ma qualcosa sta cambiando grazie a recenti decisioni . dell’Arbitro per le Controversie Finanziarie.
Dopo le prime cinque, è arrivata la sesta decisione ti a favore di un azionista della Banca Agricola Popolare di Ragusa, i cui titoli hanno perso gran parte del loro valore a causa del loro inserimento nel mercato Hi-MTF, che li rende difficilmente alienabili.
La decisione è la n. 6666 del 6 luglio 2023 e riguarda un risparmiatore che aveva acquistato 200 azioni ordinarie Banca Agricola Popolare di Ragusa il 7.5.2019 al prezzo di € 117,70, per complessivi € 23.450,00.
Il Collegio ha respinto le eccezioni pregiudiziali sollevate dall’Istituto di credito, tra le quali quella di irricevibilità del ricorso per averne l’interessato già presentato uno, dichiarato inammissibile per mancato esperimento di un idoneo previo reclamo. La stressa, secondo quanto scritto dai giudici, è infatti “da ritenersi infondata, non precludendo ciò la reiterazione di un nuovo reclamo a cui far seguire ritualmente la presentazione di un ricorso a quest’Arbitro che ricalchi quanto oggetto di doglianza nel previo reclamo.”
La domanda è stata accolta a causa del non corretto assolvimento da parte dell’istituto degli obblighi di informazione sulla natura dello strumento finanziario acquistato (illiquidità) e sul grado di rischio ad esso sotteso, non risultando – si legge in motivazione – che il “ricorrente sia stato messo in condizione di acquisire un quadro informativo idoneo a farne scaturire scelte d’investimento effettivamente consapevoli, il che radica la responsabilità del resistente sotto il profilo risarcitorio.”
Il danno è stato quantificato in misura pari alla differenza tra il capitale investito e la somma ottenuta per effetto della vendita dei titoli e il valore corrente del pacchetto azionario tuttora residualmente detenuto.
La somma liquidata andrà maggiorata degli interessi legali, maturati dalla sentenza al pagamento e della rivalutazione monetario. Da notare che gli stessi, a norma dell’art. 1284, comma 4, c.c. vanno determinati falla pronuncia in misura pari a quello previsto dalla legislazione speciale relativa ai ritardi di pagamento nelle transazioni commerciali, che è oggi dell’8%.
Konsumer Italia comunica che ogni azionista Banca Agricola Popolare di Ragusa può rivolgersi ai suoi uffici per recuperare il pregiudizio patito e che la vittoria, dopo i precedenti successi, è ormai sicura..